
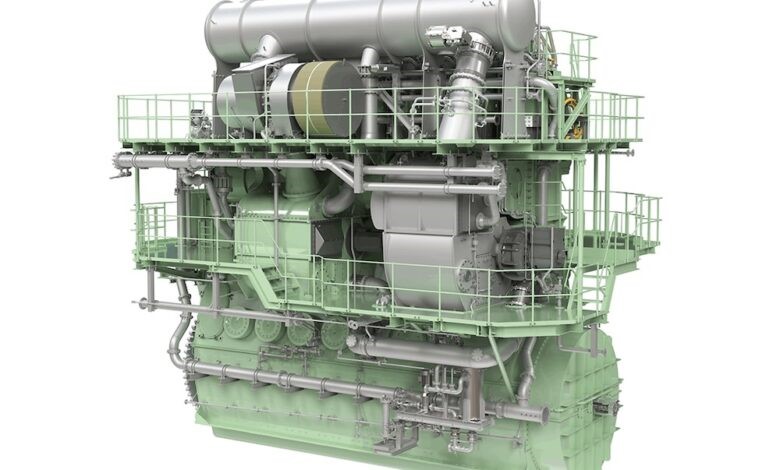
به گزارش وبسایت Splash، کمبود موتورهای اصلی اکنون به یکی از عوامل محدودکننده ظرفیت تولید کارخانههای کشتیسازی تبدیل شده و شرایطی مشابه موج عظیم سفارشهای سال ۲۰۰۷ را تداعی میکند. این فشار بیش از همه در مورد موتورهای دوگانهسوز دو زمانه دورپایین (low-speed two-stroke) مشاهده میشود؛ جایی که خطوط تولید تحت فشار موج بیسابقه سفارشهای کشتیسازی و افزایش پیچیدگی مشخصات فنی موتورهای جدید قرار گرفتهاند.
طی ماههای اخیر چندین پروژه ساخت کشتیهای کانتینری میانرده با ظرفیت حدود ۶ هزار TEU به دلیل ناتوانی در رزرو بهموقع ظرفیت تولید موتورهای اصلی متوقف شدهاند. همچنین گفته میشود برخی کارخانههای کشتیسازی چینی رده دوم و سوم که پیشتر زمان تحویل نسبتاً کوتاهی برای ساخت کشتیهای مطابق استانداردهای بینالمللی ارائه میکردند، پس از روشن شدن وضعیت واقعی تأمین موتور، از پیشنهادهای اولیه خود عقبنشینی کردهاند.
همپوشانی صنعت کشتیسازی با موج جهانی هوش مصنوعی
چرخه تأمین تجهیزات صنعت کشتیرانی اکنون با رونق جهانی دیگری همزمان شده است: هوش مصنوعی.
کارخانههای بزرگ و باسابقه که روابط مستحکمی با تأمینکنندگان دارند، همچنان موفق به تأمین تجهیزات مورد نیاز خود میشوند و بخشی از تأخیرها را نیز میتوان در برنامه ساخت کشتی جبران کرد. با این حال، محدودیت موجود اکنون به اندازهای جدی شده که بر زمانبندی تحویل کشتیها تأثیر گذاشته است.
محدودیت در دسترسی به موتور، بر میزان تولید برخی کارخانههای کشتیسازی اثر گذاشته است. با این حال، نتیجه اصلی این وضعیت بیشتر تأخیر در تحویل کشتیها و عقب افتادن زمان تحویل باشد، نه اینکه کارخانهها از پذیرش سفارشهای جدید خودداری کنند. افزایش قیمت موتورهای دریایی نیز به حفظ قیمتهای بالای کشتیهای نوساز کمک کرده است.
مشکل فقط به موتورهای اصلی محدود نیست
فشار موجود تنها به موتورهای اصلی پیشران مربوط نمیشود. مالکان کشتیها از دشوارتر شدن تأمین موتورهای دیزل کمکی و مجموعههای ژنراتور نیز خبر دادهاند؛ تجهیزاتی که اکنون با زمان تحویل طولانیتر و قیمتهای بالاتر عرضه میشوند.
در همین بخش است که چرخه تأمین تجهیزات صنعت دریایی با رونق صنعت هوش مصنوعی تلاقی پیدا میکند.
مراکز داده هوش مصنوعی به حجم عظیمی از برق پشتیبان مطمئن نیاز دارند که معمولاً توسط ژنراتورهای بزرگ دیزلی یا گازسوز صنعتی با توان ۱ تا ۴ مگاوات تأمین میشود. بسیاری از تولیدکنندگان این تجهیزات، همان شرکتهایی هستند که در زنجیره تأمین صنایع دریایی و نیروگاهی نیز فعالیت میکنند.
شرکت Wärtsilä در ماه مه اعلام کرد که ظرفیت تولید تجهیزات فنی خود را ۳۰ درصد دیگر افزایش خواهد داد. این تصمیم پس از اعلام افزایش ۳۵ درصدی ظرفیت در ماه فوریه اتخاذ شد و مجموع افزایش برنامهریزیشده ظرفیت تولید این شرکت را نسبت به ظرفیت سال ۲۰۲۵ به ۶۵ درصد میرساند. این شرکت صراحتاً رشد تقاضا از سوی صنایع انرژی و دریایی را دلیل این توسعه عنوان کرد.
شرکت رویز رویس نیز اقدام به افزایش تولید مجموعه ژنراتورهای mtu Series 4000 در آمریکا کرده و اعلام کرده است که ایجاد یک مرکز لجستیکی جدید در ایالت مینهسوتا، ظرفیت تولید این تجهیزات را نسبت به سال ۲۰۲۴ بیش از دو برابر خواهد کرد؛ اقدامی که ناشی از رشد بیسابقه تقاضا از سوی صنعت مراکز داده است.
فشار در زنجیره تأمین
فشار موجود حتی در سطوح پایینتر زنجیره تأمین نیز کاملاً مشهود است.
شرکت Accelleron اعلام کرد که در سال ۲۰۲۵ رکورد تحویل ۸ هزار توربوشارژر TPX44 برای مراکز داده و زیرساختهای حیاتی را ثبت کرده است؛ رقمی که بیش از سه برابر سال قبل محسوب میشود.
البته این موضوع الزاماً به این معنا نیست که مراکز داده مستقیماً سفارشهای صنعت کشتیسازی را از بازار خارج کردهاند، اما نشان میدهد که صنعت کشتیسازی اکنون برای دسترسی به بخشهایی از همان زنجیره تأمین تجهیزات صنعتی تولید برق، با صنعت هوش مصنوعی رقابت میکند.
آیا این گلوگاه برطرف خواهد شد؟
اگر انگیزه اقتصادی کافی وجود داشته باشد، این گلوگاهها نیز برطرف خواهند شد. این سؤال مطرح است که آیا افزایش تولید موتورهای برندهای بینالمللی تحت لیسانس در داخل چین میتواند این مشکل را حل کند یا خیر. معمولاً چنین گلوگاههایی زمانی که انگیزه اقتصادی وجود داشته باشد، برطرف میشوند.
در مقابل نباید طولانیتر شدن زمان تحویل تجهیزات را با کمبود فراگیر اشتباه گرفت.
تداوم حجم بالای سفارشها باعث طولانیتر شدن زمان تأمین موتور، ژنراتور و سایر تجهیزات حیاتی شده و همچنین تقاضای مراکز داده عرضه برخی ژنراتورها را محدود کرده است. کارخانههای بزرگ و باسابقه همچنان تجهیزات مورد نیاز خود را دریافت میکنند، اما کارخانههای تازهتأسیس یا احیاشده آسیبپذیرتر هستند، زیرا عملاً در انتهای صف تأمین تجهیزات قرار گرفتهاند.
منبع: splash247